DeFiで「流動性を提供すると手数料を受け取れる」という説明を見たことがあるかもしれません。ところが、2種類のトークンを預けたあと、一方の価格が大きく変わると、手数料を受け取っても、単純に持ち続けた場合より資産評価額が小さくなることがあります。この差を考えるときの言葉が「インパーマネントロス(IL)」です。
この記事では、架空のトークンALFと価格が安定していると仮定したUSD連動トークンを同額ずつ預ける例を一つずつ計算します。LPの仕組みを理解する教材であり、実際の資産運用や特定サービスの利用を勧めるものではありません。
先に結論:「預ければ増える」ではなく、資産の組み合わせが変わる
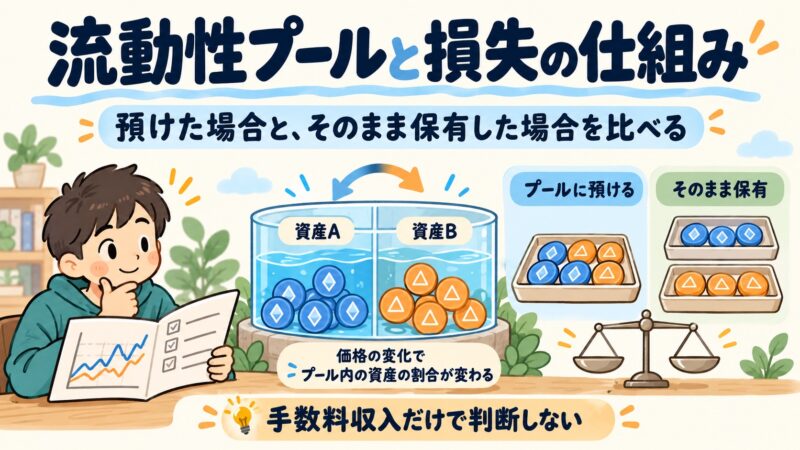
流動性プールは、利用者同士がトークンを交換できるよう、あらかじめ通貨の在庫を集めた仕組みです。在庫を預ける人を流動性提供者、英語でLiquidity Provider(LP)と呼びます。利用者がプールを使って交換をすると、在庫の数量比率が変わり、条件に応じた手数料がLPへ配分されることがあります。
ここで誤解しやすいのは、預け入れた時点とまったく同じ枚数の2通貨が常に残るわけではないことです。ALFの価格が上がると、プールではALFを買う交換が進むため、LP持分に相当するALF枚数が減り、相手側の通貨が増えることがあります。この数量の変化が、単純保有との評価額の差を生みます。
| 言葉 | 初心者向けの意味 | 誤解しやすい点 |
|---|---|---|
| プール | 交換用に用意された2通貨などの在庫 | 銀行預金と同じ元本保証はない |
| LP | 在庫を提供し、その持分を持つ人 | 同じ通貨枚数が戻るとは限らない |
| スワップ | プールを使った通貨の交換 | 値段は在庫量や方式で動く |
| LP手数料 | 交換に伴って配分され得る報酬 | 手数料が損失を必ず上回るわけではない |
| IL | 同じ通貨を預けず保有した場合との差 | 価格下落そのものと同じ意味ではない |
DeFiの基本やDEXとCEXの違いを読んでいなくても理解できるよう、ここから在庫と計算を分けて説明します。
プールの交換はなぜ数量比率を変える?
通常の取引所の板では、いくらで何枚買いたいかという注文同士が組み合わされます。一方、代表的な自動マーケットメイカー(AMM)方式では、プール内のトークン数量から交換価格が計算されます。Uniswap v2の基本例では、2つの在庫数量をx、yとすると、手数料を無視した教材として「x×y=k」という関係を使えます。
たとえば架空のプールにALFが10枚、安定通貨が1,000枚あり、ALFの価格を1枚100安定通貨とみなします。2つの数量を掛けると10×1,000=10,000です。ALFを買いたい利用者が安定通貨をプールへ払い、ALFを受け取ると、ALF在庫は減り、安定通貨在庫は増えます。これが「自分がLPとして持つ通貨比率も変わる」理由です。
この仕組みの説明は、特定バージョンの単純化した例です。Uniswap v3/v4の集中流動性、複数銘柄プール、別の曲線を使うAMMでは条件が変わります。実際のプールは手数料や他のLPの追加・撤退、裁定取引、相場の変動などが関係するため、次の数値は実運用の成績ではありません。Uniswap v2公式のプール説明で基本的な役割が確認できます。
同じ2,000相当を「保有」と「LP」に分けて比べる
価格の単位を説明用の安定通貨に統一します。架空のALFは最初1枚100、相手の安定通貨は1枚=1と仮定します。10 ALFと1,000安定通貨を合わせれば、最初の評価額は1,000+1,000=2,000です。今回はLP側が簡単なプールの持分100%を持つ仮定とし、価格変動の影響のみを説明します。
比較するのは、Aさんが何もしないで10 ALFと1,000安定通貨を持ち続ける場合と、Bさんが同じ数量をプールへ提供する場合です。2人のスタート金額は同じです。違うのは、AさんのALF枚数がそのままなのに対し、Bさんのプール内数量は交換で動くという点です。
| 初期状態 | 単純保有A | LPのB |
|---|---|---|
| ALF | 10枚 | 10枚相当 |
| 安定通貨 | 1,000枚 | 1,000枚相当 |
| ALF価格 | 100 | 100 |
| 合計評価額 | 2,000 | 2,000 |
ALFが2倍に値上がりした場合:単純保有は3,000
時間が経ち、外部市場でALFが100から200へ上がったと仮定します。AさんはALFを10枚持っているので価値は2,000、安定通貨1,000を足して評価額は3,000です。何も売買していないため数量は変わっていません。
BさんのプールではALFの在庫が減る方向で交換が進み、外部市場と価格がそろったものとします。手数料を無視してx×y=10,000、y÷x=200とすると、xは約7.071 ALF、yは約1,414.214安定通貨です。LP全体の評価額は7.071×200+1,414.214≒2,828.427になります。
| ALF価格が200のとき | 単純保有A | LPのB(手数料なし) |
|---|---|---|
| ALFの数量 | 10 | 約7.071 |
| 安定通貨の数量 | 1,000 | 約1,414.214 |
| 合計評価額 | 3,000 | 約2,828.427 |
| 単純保有との差 | 比較基準 | 約171.573少ない |
同じ値上がりを経験しているのにBさんの評価額が小さいのは、プールでALFが買われ、値上がりするALFの在庫が減ったためです。これがILの代表例です。2,828.427は当初の2,000より増えていますが、「もっと増えたはずの単純保有と比べた差」が生まれています。ILは必ずしも絶対的な損失額を意味しません。
ILの割合はどう計算する?
比較差171.573を、単純保有の評価額3,000で割ると約0.05719、つまり約5.72%です。この例ではILは約5.72%であり、LPが最初の資産から5.72%減ったという意味ではありません。比較対象を変えると誤解します。最初の元本との差、預けなかった場合との差、最終的な手数料込みの差を別々に表示することが重要です。
単純な一定積AMMで片方の価格が2倍になる場合、この割合は手数料などを除いた理論値として導けます。逆に相手の価格が半分になる場合も、同じ倍率関係なら割合は対称的ですが、円や安定通貨での評価額は異なります。これを「上がっても下がっても絶対5.72%損する」と覚えるのは間違いです。価格変化倍率やポジション形式、手数料の有無で結果は変わります。
価格が半分になった場合:両者とも資産価値は下がる
同じスタートから今度はALFが50になった架空例を見ます。単純保有Aなら10×50+1,000=1,500です。プールBではx×y=10,000、y÷x=50から、ALFが約14.142枚、安定通貨が約707.107枚になり、合計評価額は約1,414.214です。
| ALF価格が50のとき | 単純保有A | LPのB(手数料なし) |
|---|---|---|
| ALFの数量 | 10 | 約14.142 |
| 安定通貨の数量 | 1,000 | 約707.107 |
| 合計評価額 | 1,500 | 約1,414.214 |
| 比較差 | 0 | 約85.786少ない |
ALFが値下がりすると、プールではALF枚数が増える方向に在庫が動きます。値下がりした通貨をより多く保有する状態になるので、単純に持ち続けた場合より評価額が小さくなる可能性があります。下落で2,000から1,414.214に減った部分には、ALF市場価格の変化自体も含まれます。そのすべてがILではありません。
なぜ「インパーマネント=一時的」なのか
価格比率が初期水準へ戻れば、単純モデルでは単純保有との差が縮小・解消する可能性があります。しかし必ず戻るという意味でも、途中で引き出せば差がなかったことになるという意味でもありません。引き出した時点の数量構成でその差が実現し、その後に相場が動いても自動で元に戻るわけではありません。
さらに実際にはトークン自体の無価値化、安定通貨の価格変動、スマートコントラクトの問題など別のリスクがあります。単なる「しばらく預ければ回復する損失」と捉えるのは危険です。
手数料報酬を加えると黒字になるのか
LPはスワップ手数料の配分を受けられる場合があります。しかし「手数料を獲得した」と「単純保有より得をした」は別です。先ほどALFが2倍となった例に、説明用の手数料報酬として100相当を付け加えてみましょう。LP評価額2,828.427+100=2,928.427で、最初の2,000は上回りますが、単純保有3,000との差はまだ約71.573あります。
報酬が200相当なら2,828.427+200=3,028.427となり、この架空条件では単純保有を約28.427上回ります。しかしこれは「手数料がいつも200入る」ことを示しません。実際の受取額は取引量、プール持分、価格レンジ、手数料設定、プロトコルへの配分などに依存します。ネットワーク手数料・出金コスト・税務上の扱いまで含めれば結果はさらに変わります。
| 架空の報酬 | LP総額 | 単純保有3,000との比較 |
|---|---|---|
| 0 | 2,828.427 | 約171.573少ない |
| 100 | 2,928.427 | 約71.573少ない |
| 200 | 3,028.427 | 約28.427多い |
Uniswap公式の手数料説明では、プロトコルのバージョンによって手数料の扱いが違うことが示されています。Uniswap v2では手数料はプール準備金との関係で扱われ、v3/v4ではポジションと請求可能な手数料の仕組みが異なります。古い記事で見かける固定の料率が、現在の全プールにそのまま当てはまるとは限りません。
v2とv3/v4は同じ計算でよい?
いいえ。ここまでの具体例は、価格帯を限定しないv2型の単純な一定積プールを説明するためのものです。v3やv4では、特定の価格範囲に流動性を集中させるポジションを設定できます。価格がその範囲を外れると、片方の通貨へ偏り、手数料の発生条件も変わります。境界付近やレンジ外の状態を、単純に「2倍でIL5.72%」と置き換えることはできません。
集中流動性は資本効率を上げられる仕組みですが、初心者にとっては設定した価格帯、範囲を外れた後の保有構成、管理費用など確認項目が増えます。選んだレンジが広いか狭いかでリスクの形も変わります。どのバージョンのどのプールなのかを特定しないまま「LPは年利何%」という表示だけで比べるべきではありません。
預入れ・保有・引出しで何が変わる?
最初に利用者はトークンAとBを用意し、対応するプールに流動性として預け入れます。プールは入れた数量と持分に基づいて、その利用者の取り分を記録します。参加後、第三者がスワップするたび、プールの在庫数量と価格が変わります。引き出すときには、その時点のプール状態と持分に応じた各トークンを受け取る設計が一般的です。
取引所へ預けたBTCを「同じBTC枚数のまま保管する」状態とは違います。LP持分の評価は変わり続け、コントラクトの管理画面で表示される見積りは必ず受取額を保証するものではありません。追加・削除にネットワーク費用がかかることもあります。ガス代の考え方とスリッページ・最低受取数量は、運用する場合とは別に仕組みとして知っておけます。
IL以外のリスクも一緒に見る
流動性提供では、価格の急変、コントラクトの脆弱性、偽トークン、管理者権限、操作を誤った承認などが資産の損失につながる場合があります。ステーブルコインと表示されているものでも、円やドルに対する価値が常に保たれるとは限りません。相手側通貨が価値を失えば、ILだけ計算していても全体の損失を説明できません。
また、APRやAPYという年率表示は将来の受取を保証する数字ではなく、期間、複利仮定、価格変動、トークン報酬の単価によって結果が違います。LPの評価額が増えていても、受取った報酬トークンが売却できるとは限りません。Uniswap公式も流動性提供のリスクとしてIL以外の市場・コントラクト・レンジの問題を説明しています。
読者が数字を見るときのチェック順
LPの記事や画面を読む場合、最初に比較対象を決めます。「元本から増えたか」「同じ通貨をただ保有した場合より多いか」は別の質問です。次に、どの時点の価格を使い、通貨枚数がどう変わったかを見ます。その後、手数料報酬、ネットワーク費用、売却価格差を加減し、同じ通貨建てで比較します。
たとえば先ほどの2倍の例なら、最初2,000、単純保有3,000、LP手数料なし2,828.427、報酬100を足して2,928.427の四つを別々に書きます。数字の大小を明示すれば「価値は増えたが保有より少ない」という一見矛盾する結論を理解できます。将来価格を予測しなくても、既知の数量から過去や架空の結果を検算できます。
アプリの利回り表示をどう読み替える?
ある架空のLP画面に「累計手数料80」「現在ポジション価値2,840」と表示されたとしましょう。この二つを単純に足す前に、手数料80がすでに2,840へ含まれているかを確認する必要があります。v2型のプールのように手数料が準備金へ反映される設計と、別枠で請求する形式では見積りの意味が異なります。同じ収入を二度足すと、利益が実際より大きく見えてしまいます。
たとえば画面の2,840が手数料込みであるのに「累計手数料80」を加えて2,920と計算すれば、80を二重計上したことになります。反対に、請求可能な報酬が評価額とは別なら、手数料を受け取った場合の価値を比較するために加算が必要なことがあります。必ず画面の項目説明で、その数字が「含む」のか「別途」なのか確認します。これは数値例であって実在プロトコルの表示を再現したものではありません。
もう一つ重要なのは、報酬をUSD連動通貨で受け取ったのか、価格が変動するガバナンストークンで受け取ったのかです。報酬100枚という表示だけでは価値が分かりません。1枚の架空価格が0.5なら50相当、2なら200相当となり、引出し時に売却できるかどうかも別です。評価時点と使用した価格を一致させない比較は正しくありません。
| 画面に出る数字 | 確かめること | 比較で使う扱い |
|---|---|---|
| ポジション評価額 | 手数料を含むか | 同じ分を二重に足さない |
| 未請求の手数料 | 通貨の種類と請求可否 | 別枠なら現在価値で評価 |
| 報酬トークンの枚数 | 時価・売却条件 | 枚数だけで利益にしない |
| 引出し見積り | ネットワーク費用と数量 | 最終的な受取と区別 |
よくある質問
ILが出たら必ず元本割れしますか?
いいえ。ILは単純保有との評価差です。相場が上がった場合、元本より資産評価額が高くてもILが生じることがあります。
手数料がILより大きければ必ず利益ですか?
単純保有との差を埋められることはありますが、元本・取引費用・税金・売却可能性などは別に確認します。特定の手数料が今後も続く保証はありません。
2種類のトークンは最初の枚数で返ってきますか?
一般的なAMMプールでは保証されません。スワップ後の在庫と自身の持分に応じて受け取る数量が変化します。
「インパーマネント」なら待てば元に戻りますか?
いいえ。相場が戻る保証はなく、プールを引き出せばその時点の構成が確定します。さらに価格急変以外の問題もあり得ます。
まとめ:利回り表示だけでなく保有枚数の変化を読む
流動性プールは、通貨の交換に必要な在庫を提供する仕組みです。LPは手数料収入を得られる場合がある一方、預けた2通貨の数量比率が取引で変化します。最初の保有数量と、引出し時点の数量を比べ、単純保有・手数料込みの価値を別々に計算すると、ILの意味を正しく理解できます。仕組みの理解だけなら、自分の資産を実際に預け入れる必要はありません。
コメント