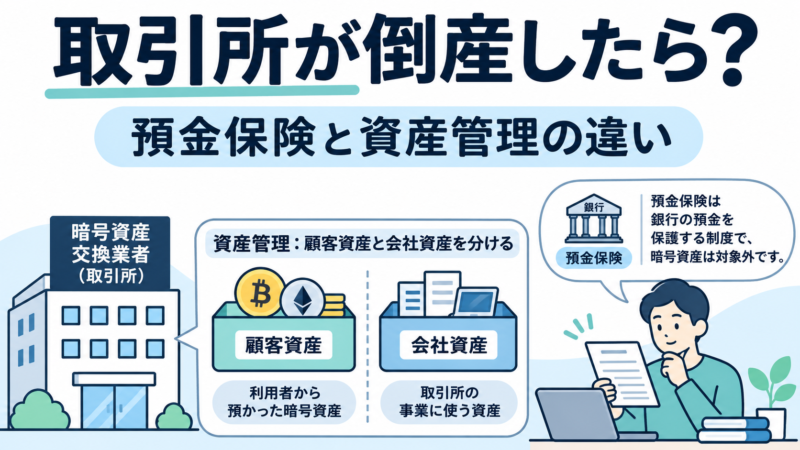
「仮想通貨取引所が倒産したら、預けているビットコインはどうなる?」「口座に残している日本円は戻ってくる?」「銀行と同じように1,000万円まで保護される?」と疑問に思う人もいるでしょう。
国内の登録済み暗号資産交換業者には、利用者から預かった日本円や暗号資産を、会社自身の財産と分けて管理する義務があります。さらに、日本円には信託、暗号資産には分別管理や履行保証暗号資産などの保護の仕組みが設けられています。
しかし、これらは取引所が倒産しても、すべての資産が必ずすぐに返還されるという保証ではありません。 銀行預金に適用される預金保険とも異なります。
この記事では、2026年11月4日時点で適用される国内制度をもとに、暗号資産交換業者が破綻した場合の考え方を解説します。日本円とビットコインの管理方法、コールドウォレットの意味、利用者の権利、返還までの確認事項を、初心者向けに整理します。
- 結論:取引所が倒産しても資産を守る制度はあるが、返還保証ではない
- 銀行預金・取引所の日本円・暗号資産は何が違う?
- 銀行預金の「1,000万円まで保護」は仮想通貨にも使える?
- 取引所に預けた日本円は「信託」でどう守られる?
- ビットコインなどの暗号資産はどう分別管理される?
- コールドウォレットとは?倒産時の保護とは別の役割
- ホットウォレット分に備える「履行保証暗号資産」とは?
- 取引所が倒産したとき、利用者にはどんな権利がある?
- 実際に倒産したら返還まで何が起きる?
- 具体例:日本円とBTCを預けているとどうなる?
- レンディングに預けた暗号資産も同じように守られる?
- 登録済みの取引所なら安全と言い切れる?
- 取引所に預ける前の5つのチェック
- 取引所が倒産したという情報を見たらどうする?
- よくある質問
- Q. 仮想通貨取引所が倒産したら、ビットコインは全部なくなりますか?
- Q. 取引所に預けた日本円は1,000万円まで保証される?
- Q. 取引所の日本円残高と銀行預金は何が違う?
- Q. コールドウォレットなら絶対に安全ですか?
- Q. 優先弁済権があれば必ず全額返還される?
- Q. 金融庁に登録されている取引所なら破綻しない?
- Q. 取引所に預けたBTCが値下がりした場合も補償される?
- Q. bitFlyerやCoincheckなど国内取引所なら制度は同じ?
- Q. レンディング中の暗号資産も優先弁済される?
- Q. 取引所が倒産した場合、すぐ出金申請すれば間に合う?
- Q. ウォレットで自分で保管すれば倒産リスクはなくなる?
- Q. 分別管理されているなら、いくら預けても同じ?
- まとめ:倒産時の保護は「預金保険」ではなく資産ごとの仕組みで確認する
結論:取引所が倒産しても資産を守る制度はあるが、返還保証ではない
日本の登録済み暗号資産交換業者には、資金決済法に基づく利用者財産の管理義務があります。
主な仕組みは次のとおりです。
- 利用者の日本円を会社自身の資金と分け、信託会社等に信託する。
- 利用者の暗号資産を会社自身の暗号資産と分けて管理する。
- 原則として暗号資産をコールドウォレットなど、流出リスクが低い方法で管理する。
- 一定の例外としてオンライン管理する利用者の暗号資産に対応する履行保証暗号資産を別途保有する。
- 利用者の暗号資産について、一定の範囲で他の債権者に優先して弁済を受ける権利を認める。
これらは、会社の経営状態が悪化したときにも、利用者の財産が会社の一般的な資産と混同されたり、他の支払いに充てられたりするリスクを減らすための仕組みです。
ただし、制度があることと、現実にすべての財産が不足なく残っていることは別です。管理上の問題、暗号資産の流出、記録の不一致、法的手続きなどによって、返還が遅れたり、損失が生じたりする可能性は残ります。
金融庁も、登録業者であることは信用性を保証するものではないと説明しています。
まずは「登録された取引所なら絶対に安全」という考え方を避け、どの資産がどのように守られているのかを確認しましょう。
参考:金融庁「暗号資産・電子決済手段関係」、金融庁「暗号資産に関する相談事例等」
銀行預金・取引所の日本円・暗号資産は何が違う?
同じ「お金を預ける」という感覚でも、銀行預金と暗号資産交換業者の口座残高では、法律上の保護方法が異なります。
まず、銀行に預けた日本円、暗号資産交換業者に預けた日本円、暗号資産交換業者に預けたビットコインを分けて考えましょう。
| 資産 | 主な保護の仕組み | 注意点 |
|---|---|---|
| 銀行の一般預金等 | 預金保険制度 | 原則1金融機関ごとに預金者1人当たり元本1,000万円と破綻日までの利息等 |
| 銀行の決済用預金 | 預金保険制度 | 所定の条件を満たせば全額保護 |
| 暗号資産交換業者の日本円残高 | 利用者区分管理信託 | 銀行預金の1,000万円保護を直接適用するものではない |
| 暗号資産交換業者のBTCなど | 分別管理・履行保証暗号資産・優先弁済権 | 全量即時返還や購入時の円価値の保証ではない |
| 暗号資産レンディング | 個別の貸借契約などによる | 通常の預かり資産と同じ保護を受けるとは限らない |
銀行預金の保護、取引所の日本円の信託、暗号資産の分別管理は、いずれも利用者を守るための制度ですが、対象となる財産と権利関係が違います。
特に重要なのは、暗号資産の価格が下がった損失まで補償する制度ではないという点です。
銀行預金の「1,000万円まで保護」は仮想通貨にも使える?
銀行預金には、預金保険制度があります。これは預金保険制度の対象となる金融機関が破綻した場合に、一定の預金などを保護する仕組みです。
金融庁によると、利息の付く普通預金や定期預金などの一般預金等は、原則として1金融機関ごとに預金者1人当たり元本1,000万円までと、破綻日までの利息等が保護されます。
また、無利息・要求払い・決済サービスを提供できるという要件を満たす決済用預金は、全額保護の対象です。
例えば、ある銀行に利息の付く普通預金として800万円を預けている場合、その預金が保険対象であれば、元本800万円は保護範囲内です。
一方、同じ銀行の対象となる一般預金等が合計1,200万円ある場合、1,000万円を超える部分は、その銀行の残余財産の状況によって一部が戻らない可能性があります。
これは銀行の預金保険制度の説明です。暗号資産交換業者へ預けた日本円やビットコインに、そのまま適用することはできません。
取引所の日本円残高も「銀行に預けたお金」では?
暗号資産交換業者へ日本円を入金する際、銀行振込を利用することがあります。そのため、銀行口座と同じように思うかもしれません。
しかし、銀行から暗号資産交換業者の口座に振り込んだ後、利用者が持つのは、暗号資産交換業者との契約に基づく日本円残高です。
その利用者財産は、資金決済法に基づいて信託保全される仕組みであり、利用者自身の銀行預金として預金保険が付くわけではありません。
したがって、「取引所に日本円を1,000万円まで置いておけば、預金保険で全額保護される」という説明は誤りです。
公式説明:金融庁「預金保険制度」
取引所に預けた日本円は「信託」でどう守られる?
国内の暗号資産交換業者は、暗号資産交換業に関して利用者から預かった日本円を、自己の金銭と分けて管理し、信託会社等へ信託することが資金決済法第63条の11第1項で義務付けられています。
この仕組みを理解するために、まず「分別管理」と「信託」を分けて考えます。
分別管理とは会社のお金と利用者のお金を分けること
分別管理とは、会社自身の財産と利用者から預かった財産を明確に分けて管理することです。
例えば、会社の事務所費用や人件費の支払いに使う資金と、利用者が暗号資産の購入前に入金した日本円を、同じ会社資金として自由に使えないようにする考え方です。
ただし、単に社内の帳簿で区別しておくだけで十分というわけではありません。利用者の日本円については、法律に基づく信託が必要です。
信託とは利用者の財産を別の仕組みで管理すること
暗号資産交換業者が利用者から預かった日本円は、信託会社や信託銀行などへ信託されます。
利用者区分管理信託では、暗号資産交換業者が委託者、信託会社等が受託者となり、利用者が信託元本の受益者となる仕組みが定められています。
受益者とは、信託された財産から利益を受ける権利を持つ人です。
これにより、暗号資産交換業者自身の財産と、利用者のために信託された日本円を法律上区別する仕組みが設けられています。
ただし、実際にどの信託銀行を利用しているか、どのような手続きで払い戻すかは、利用する事業者の説明を確認する必要があります。
bitbankの公式説明を例にする
bitbankは、利用者から預かった日本円と自社の財産を区分するため、日証金信託銀行を利用した信託保全を行っていると案内しています。
同社は、信託された利用者の資産は会社が破綻した場合にも保全されると説明しています。
ただし、この説明は信託保全の仕組みに関するものであり、個別の破綻時に利用者が申請したその日に全額を出金できると保証するものではありません。
資産の照合や返還手続きが必要になれば、通常の出金とは異なる対応になる可能性があります。
ビットコインなどの暗号資産はどう分別管理される?
日本円の信託保全と、ビットコインなどの暗号資産の管理方法は同じではありません。
資金決済法第63条の11第2項は、暗号資産交換業者に対し、利用者の暗号資産を会社自身の暗号資産と分別して管理することを義務付けています。
つまり、取引所が利用者から預かったBTCを、その会社自身のBTCと無条件に混ぜて自由に使ってよいわけではありません。
利用者ごとに専用ウォレットが必要という意味ではない
暗号資産の分別管理は、必ずしも利用者一人につき一つのブロックチェーン上のアドレスが割り当てられることを意味しません。
事業者は、利用者から預かった暗号資産をまとめて管理する方式を採る場合があります。その場合でも、利用者ごとの残高や権利関係を記録し、会社自身の資産と区別できる状態にする必要があります。
例えば、アプリの画面に0.01BTCと表示されていても、ブロックチェーン上でその利用者だけが使用するアドレスに0.01BTCが保管されているとは限りません。
取引所の口座残高は、事業者が管理する帳簿やシステム上の記録と結び付いています。
そのため、取引所の管理体制、記録の正確性、セキュリティ対策も重要になります。
分別管理には監査もある
資金決済法では、利用者財産の管理状況について、公認会計士または監査法人による定期的な監査も求められています。
これは、事業者が自分で「正しく管理しています」と説明するだけでなく、外部の専門家による確認を行うための仕組みです。
ただし、監査を受けていることは、将来の不正や事故が絶対に発生しないという保証ではありません。
コールドウォレットとは?倒産時の保護とは別の役割
暗号資産の保管方法としてよく紹介されるのが、コールドウォレットです。
コールドウォレットとは、暗号資産を移転するための秘密鍵などを、原則としてインターネットから切り離して管理する方式です。
秘密鍵とは、暗号資産の移転に必要な署名を作成するための重要な情報です。この情報が流出すると、第三者に暗号資産を移転されるリスクがあります。
オンライン管理との違い
| 方法 | 主な特徴 | 注意点 |
|---|---|---|
| コールドウォレット | 秘密鍵などを原則オフラインで管理 | 鍵の紛失、内部不正、運用上の問題などのリスクは残る |
| ホットウォレット | オンラインでの送付などに利用しやすい | 外部からの攻撃や秘密鍵の漏えいなどへの対策が重要 |
一般に、ホットウォレットは送付などの操作を迅速に行いやすい一方、ネットワークを通じた攻撃への対策が重要です。
コールドウォレットは外部ネットワークから隔離することで、攻撃の機会を減らすことを目指します。
しかし、コールドウォレットで保管しているという事実だけで、取引所が倒産したときの法的な返還が自動的に完了するわけではありません。
分別管理は「誰のための財産として管理するか」、コールドウォレットは「秘密鍵などをどのように保管するか」という違いがあります。
bitFlyerの公式説明
bitFlyerは、交換や送付に必要な最小限の暗号資産をホットウォレットに置き、それ以外をコールドウォレットに保管する管理体制を説明しています。
また、利用者から預かった暗号資産と日本円などを、自社の財産と明確に区分して管理するとしています。
ここでも、オフライン保管の割合と、倒産時に利用者へ返還される割合を混同しないことが重要です。
公式情報:bitFlyer「セキュリティ体制」
ホットウォレット分に備える「履行保証暗号資産」とは?
暗号資産交換業者では、利用者の利便性を確保するため、一定の暗号資産をオンラインで管理する場合があります。
日本の制度では、こうした一定のオンライン管理分に対応して、履行保証暗号資産を保有する義務があります。
履行保証暗号資産とは、対象となる利用者の暗号資産と同じ種類・数量を、事業者自身の財産として別途保有し、他の自己資産と分けて管理するものです。
架空の例で考える
例えば、ある事業者が利用者から預かったBTCのうち0.5BTCを、法令上の例外に該当するオンライン管理の対象としているとします。
この場合、対象となる暗号資産について、同じ種類・数量の0.5BTCを履行保証暗号資産として別途保有する仕組みが設けられています。
ここで示した0.5BTCは説明用の架空例です。特定の取引所の実際の保有数量ではありません。
重要なのは、同じ種類・数量の暗号資産を確保するという点です。ビットコインを預かっているのに、価格が似ている別の暗号資産を保有していればよいという仕組みではありません。
履行保証暗号資産があれば損失は必ず補償される?
いいえ。履行保証暗号資産は、一定の管理上のリスクに備えるための法的な保全措置ですが、事業者のあらゆる事故や損失を無条件に補償する保険ではありません。
制度が適用される対象、実際に保有されている数量、事業者の管理状況、破綻や流出の経緯などを確認する必要があります。
また、BTCの市場価格が下がった場合に、購入時の日本円の価値を保証するものでもありません。
法令:e-Gov法令検索「資金決済に関する法律」第63条の11の2
取引所が倒産したとき、利用者にはどんな権利がある?
資金決済法第63条の19の2には、対象となる暗号資産についての優先弁済権が定められています。
優先弁済権とは、一定の財産から、他の債権者に先立って弁済を受けられる権利です。
この制度では、暗号資産の管理契約を締結した利用者が、対象暗号資産に関して一定の優先的な権利を持ちます。
誰よりも先に、無条件で全額返還されるという意味ではない
優先弁済権があるからといって、利用者が自由なタイミングでウォレットから暗号資産を取り出せるわけではありません。
法律上の権利を実行するためには、対象となる暗号資産の確認や、所定の手続きが必要になります。
また、優先弁済権が及ぶ財産の範囲には条件があります。事業者が管理するすべての財産について、利用者が無条件に優先するわけではありません。
暗号資産が不足していた場合の具体的な取り扱いや、返還方法、実際に受け取れる数量などは、個別の事情によって異なります。
日本円の信託と暗号資産の優先弁済権を混同しない
日本円については、利用者を受益者とする信託保全の仕組みがあります。
一方、暗号資産については分別管理、履行保証暗号資産、対象暗号資産に係る優先弁済権という仕組みです。
どちらも利用者財産を守るための制度ですが、根拠となる権利や返還方法は異なります。
「取引所の資産は全部信託銀行に預けてある」「ビットコインは預金保険によって保護される」といった説明は正確ではありません。
法令:資金決済法第63条の11、第63条の11の2、第63条の19の2
実際に倒産したら返還まで何が起きる?
ここでは、暗号資産交換業者が事業を継続できなくなった場合を想定して、利用者が確認すべき事項を整理します。
ただし、実際の手続きは、破産、民事再生、事業譲渡など、事業者の状況や適用される法令によって異なります。すべての倒産事例が同じ順番で進むわけではありません。
1. 取引や入出金が制限される場合がある
経営上の問題やシステム管理上の事情によって、売買、暗号資産の送付、日本円の出金などが制限される可能性があります。
取引画面が開ける状態でも、通常どおり出金できるとは限りません。
一方、メンテナンスや一時的な出金停止が発生しただけで、取引所が倒産したと判断することもできません。まず事業者の公式発表と金融庁の情報を確認してください。
2. 管理されている資産や記録を確認する
利用者への返還を検討するには、会社自身の財産と利用者の財産、預けられた数量や日本円残高などを確認する必要があります。
暗号資産については、帳簿上の数量と実際に管理されている数量の照合も重要になります。
資産の移転先や管理方法、第三者への委託状況なども関係する場合があります。
3. 返還方法や必要手続きが案内される
破綻時の処理方針が決まれば、事業者や手続きの関係者から、利用者向けの案内が出されることが考えられます。
ただし、必ずメールだけで通知される、アプリから通常どおり出金できる、申請から数日で返還されるといった一律のルールはありません。
個別の倒産手続きでは、利用者情報の確認や、権利を主張するための届出などが必要となる場合があります。
公式の案内が出た場合は、指定された期限・書類・手続きを確認してください。
4. 返還される時期や数量は事案によって異なる
財産の管理状態、資産の不足の有無、手続きの種類などによって、返還までの期間や受け取れる財産が変わる可能性があります。
暗号資産を同じ数量で返還するのか、日本円などで処理するのかについても、具体的な権利関係や手続きによって判断が必要です。
bitFlyerは公式リスク説明で、事業継続ができなくなった場合の資産の取り扱いについて、倒産法などの法令に基づいて手続きが進められると説明しています。
具体例:日本円とBTCを預けているとどうなる?
制度の違いをわかりやすくするため、架空の状況で考えます。以下の金額や保有数量は説明用の例であり、特定の事業者の資産状況を示すものではありません。
ケース1:取引所に日本円5万円が残っている
仮想通貨の購入に備えて、国内の登録済み暗号資産交換業者に日本円5万円を入金したままにしているとします。
この日本円は、暗号資産交換業に関する利用者の金銭として、法律に基づく信託保全の対象となる仕組みです。
取引所の運営会社が倒産した場合、信託された財産と利用者の権利関係が問題になります。
ただし、通常時と同じように即日銀行口座へ出金できるとは限りません。手続きや返還時期については、実際の事案の公式案内に従う必要があります。
ケース2:取引所に0.01BTCを預けている
国内の取引所口座に0.01BTCが記録されているケースを考えます。
取引所には、利用者から預かったBTCを会社自身の資産と分けて管理する義務があります。法令の対象となる暗号資産には、利用者の優先弁済権も設けられています。
ただし、実際に管理されているBTCが不足している場合や、返還手続きに問題が生じた場合に、必ず0.01BTCをそのまま受け取れるとは断定できません。
また、仮に0.01BTCが返還されても、購入時よりBTCの市場価格が下がっていれば、日本円換算での価値は減っています。
資産の数量の問題と、価格変動による損失は別です。
ケース3:日本円3万円とBTCを両方保有している
口座に日本円3万円と0.005BTCがある状態で、運営会社が破綻したと仮定します。
この場合、日本円の残高とBTCの残高について、それぞれ異なる管理制度と権利関係を確認することになります。
日本円には信託保全、BTCには分別管理と対象暗号資産に関する優先弁済権などが関係します。
両方を合わせた日本円換算額がそのまま銀行預金として保護されるわけではありません。
日本円とBTCをどちらも同じ方法で返してもらえると考えず、対象資産ごとの公式説明を確認しましょう。
レンディングに預けた暗号資産も同じように守られる?
ここで重要なのが、通常の取引所口座に暗号資産を預けることと、レンディングサービスで暗号資産を貸し出すことの違いです。
レンディングとは、一定の条件に従って暗号資産を事業者などに貸し出し、貸借料などを受け取る仕組みです。
通常の保管サービスとは契約内容や権利関係が異なるため、暗号資産交換業者の預かり資産に関する分別管理義務が、貸し出した暗号資産にも当然に同じ形で適用されるとは限りません。
「預けて増やす」と「保管してもらう」は違う
例えば、BTCを取引所口座に保有している状態と、レンディング契約を結んで事業者へBTCを貸している状態では、契約上の権利が異なる可能性があります。
レンディングでは、貸出先が返還義務を履行できなくなるリスクなどを確認する必要があります。
また、貸出中は利用者の希望するタイミングで直ちに返還を受けられないサービスもあります。
国内の暗号資産交換業者が提供するサービスでも、通常の預かり資産とレンディングの契約上の取り扱いを分けて確認することが重要です。
契約書で確認すること
- 暗号資産の保管契約なのか、貸借契約なのか
- 貸出期間や返還時期はどう定められているか
- 途中返還を求められる条件はあるか
- 事業者が破綻した場合の権利関係はどう説明されているか
- 元本保証の有無や損失リスクはどう記載されているか
暗号資産レンディングの信用リスクについては、BitLendingは怪しい?安全性・元本割れリスクと確認ポイントも参考にしてください。
なお、レンディングに高い利率が提示されている場合も、銀行預金と同じ保護を受けられるという意味ではありません。
登録済みの取引所なら安全と言い切れる?
日本で暗号資産交換業を行う場合、原則として金融庁・財務局への登録が必要です。
登録された事業者には、顧客資産の管理、情報提供、業務運営などに関する法令上の義務があります。
しかし、金融庁は、登録されているという事実だけで事業者の信用性が保証されるわけではないと注意喚起しています。
また、金融庁の登録一覧に記載された暗号資産についても、金融庁が価値を保証したり、投資を推奨したりするものではありません。
登録の有無を確認する
利用を検討する事業者が、日本の登録を受けた暗号資産交換業者か確認しましょう。
金融庁の公式ページには、暗号資産交換業者の登録一覧が掲載されています。商号、登録番号などを確認できます。
似た社名や公式サイトに見せかけたページに注意し、金融庁のページから確認することが重要です。
公式のリスク説明も読む
事業者の公式サイトにある利用規約や契約締結前交付書面、リスク説明では、資産を保管する仕組みだけでなく、返還できない場合の可能性にも触れられています。
例えば、SBI VCトレードは、資金決済法に基づく分別管理や信託保全等を行っていても、破綻時に利用者の資産を返還できず損失が発生する可能性があると説明しています。
BITPOINTの公式ページにも、倒産した場合に預託された日本円と暗号資産を返還できない可能性があるとの注意書きがあります。
これらの説明は、資産保護の制度が存在しないという意味ではありません。制度が存在していても、返還を無条件に保証するものではないということです。
公式情報:SBI VCトレード「リスク」、BITPOINT「顧客資産の分別管理について」
取引所に預ける前の5つのチェック
利用する取引所を判断するときは、売買手数料や使いやすさだけでなく、預けた財産をどのように管理しているかも確認しましょう。
1. 国内の登録状況
金融庁の登録一覧で事業者を確認します。国内登録の有無は重要ですが、登録されていることだけで将来の安全を保証するものではありません。
2. 日本円の信託保全
日本円を預ける場合は、事業者の公式サイトで信託保全について確認します。
信託先や契約の概要、利用者財産の管理方法について、どのような情報が公表されているかを調べましょう。
3. 暗号資産の分別管理
暗号資産について、会社自身の財産との区分、コールドウォレットの利用、セキュリティ対策などを確認します。
コールドウォレットを使っていることだけでなく、分別管理の説明や監査等の仕組みも重要です。
4. 破綻時のリスク説明
契約締結前交付書面やリスク説明に、破綻時の返還、事業停止、暗号資産の流出についてどのように記載されているか確認します。
「必ず返還」「絶対に安全」といった宣伝文句だけで判断しないようにしてください。
5. 自分の保有残高と取引履歴
預けた資産の種類と数量、日本円残高、入出金の記録を後から確認できるようにします。
必要な記録は、各取引所の履歴ダウンロード機能などで保存しておくと確認しやすくなります。
履歴の種類と保存方法は、仮想通貨の取引履歴はどこで見る?を参考にしてください。
取引所が倒産したという情報を見たらどうする?
実際に事業者の経営危機や倒産について情報を見た場合、SNSの投稿だけで判断せず、情報源を確認することが重要です。
公式発表を確認する
まず事業者の公式サイトや登録済みのアプリなどで、取引停止、入出金停止、事業継続に関する案内を確認します。
同時に、金融庁や管轄財務局が公表している情報も確認してください。
情報が錯綜している段階では、単なるシステム障害と正式な倒産手続きを区別する必要があります。
残高と履歴を保存する
口座へ通常どおりアクセスできる場合は、保有数量、日本円残高、入出金履歴、取引履歴などを確認し、必要な範囲で記録を保存しておきましょう。
ただし、アカウント情報や本人確認書類を不審な第三者へ送らないよう注意してください。
返還手続きの案内を確認する
倒産手続きが開始される場合は、利用者がどのような権利を持ち、どの手続きを行う必要があるかが問題になります。
届出の期限や提出書類が指定された場合は、その公式案内を確認してください。
個別の事案で権利関係が複雑な場合は、必要に応じて法律の専門家へ相談することも検討しましょう。
便乗詐欺に注意する
資産返還を装って、偽の申請フォームやウォレット接続を求める第三者が現れる可能性があります。
「返還のために秘密鍵が必要」「保証金を先に送れば資産を取り戻せる」といった案内を安易に信用しないでください。
リカバリーフレーズや秘密鍵を第三者へ渡すことは避けましょう。正式な手続きか判断できない場合は、公式に公表された連絡先から確認してください。
よくある質問
Q. 仮想通貨取引所が倒産したら、ビットコインは全部なくなりますか?
必ずすべてなくなるわけではありません。国内の登録済み暗号資産交換業者には、分別管理や履行保証暗号資産などの保護義務があります。ただし、実際の返還可能性は事業者の管理状況や破綻手続きなどによって異なり、全量返還は保証されません。
Q. 取引所に預けた日本円は1,000万円まで保証される?
銀行預金の預金保険制度をそのまま適用することはできません。暗号資産交換業者の利用者日本円残高には、資金決済法に基づく信託保全の仕組みがあります。
Q. 取引所の日本円残高と銀行預金は何が違う?
銀行預金には預金保険制度があり、保険対象の預金の種類によって保護範囲が定められています。暗号資産交換業者の利用者日本円残高は、利用者区分管理信託によって会社の財産から分ける仕組みです。
Q. コールドウォレットなら絶対に安全ですか?
いいえ。インターネットから隔離して秘密鍵などを管理することで外部攻撃のリスクを減らす仕組みですが、内部不正、鍵の紛失、運用ミスなどのリスクは残ります。倒産時の全額返還を保証する仕組みでもありません。
Q. 優先弁済権があれば必ず全額返還される?
優先弁済権は、対象となる暗号資産について他の債権者に先立って弁済を受けられる権利です。しかし、対象資産の範囲や管理状況、実際の手続きなどが関係するため、全額・即時返還を意味するものではありません。
Q. 金融庁に登録されている取引所なら破綻しない?
登録済みでも経営破綻する可能性はあります。金融庁も、登録を受けていることは事業者の信用性を保証するものではないと案内しています。
Q. 取引所に預けたBTCが値下がりした場合も補償される?
分別管理や履行保証暗号資産は、購入価格を保証する制度ではありません。仮に預けた数量のBTCが返還されても、市場価格が下落していれば日本円換算の価値は減少します。
Q. bitFlyerやCoincheckなど国内取引所なら制度は同じ?
登録済み暗号資産交換業者には共通の法律上の義務があります。ただし、実際の信託先、資産管理体制、利用するサービス、契約内容などには違いがあります。個別事業者の公式説明を確認してください。
Q. レンディング中の暗号資産も優先弁済される?
通常の預かり資産と、貸借契約に基づいて貸し出した暗号資産は、契約内容や権利関係が異なります。レンディング中の財産が通常保管の分別管理や優先弁済権の対象になるとは一律に判断できません。
Q. 取引所が倒産した場合、すぐ出金申請すれば間に合う?
一律にはいえません。事業者の状況によって入出金が停止される場合があり、通常の出金処理とは別の手続きが必要になる可能性もあります。公式発表と適用される手続きを確認してください。
Q. ウォレットで自分で保管すれば倒産リスクはなくなる?
取引所に秘密鍵の管理を委ねない自己管理型ウォレットでは、取引所に預けることによるリスクを減らせる場合があります。ただし、秘密鍵の紛失、不正な送金、端末の故障、詐欺など、自己管理に伴う別のリスクがあります。
自己管理型ウォレットも万能ではありません。取引所との違いや保管方法は、仮想通貨の安全な保管方法で詳しく解説しています。
Q. 分別管理されているなら、いくら預けても同じ?
法的な管理義務があることだけを理由に、いくら預けてもリスクが同じとはいえません。返還までの手続き、事業者の管理上の問題、暗号資産の市場価格変動などが関係します。保有金額が大きい場合は、事業者への集中リスクも含めて管理方法を検討する必要があります。
まとめ:倒産時の保護は「預金保険」ではなく資産ごとの仕組みで確認する
国内の登録済み暗号資産交換業者には、日本円と暗号資産を保全するための法的義務があります。
利用者の日本円は、会社自身の資金と分けて信託会社等へ信託する仕組みです。暗号資産には分別管理やコールドウォレット等による管理、一定のオンライン管理分に対応する履行保証暗号資産、対象暗号資産に関する優先弁済権などがあります。
ただし、銀行預金の預金保険とは異なり、取引所の倒産時に全額がすぐ返還される保証ではありません。資産の不足や管理上の問題があれば、損失が発生する可能性もあります。
また、通常の取引所口座での保管と、レンディング契約に基づく貸し出しは、権利関係が異なるため区別する必要があります。
取引所を利用する前には、金融庁の登録状況、日本円の信託保全、暗号資産の分別管理、破綻時のリスク説明、利用契約を確認しましょう。
制度の仕組みと限界を理解したうえで、自分がどの資産を、どの事業者に、どの契約で預けているかを把握することが重要です。
コメント