仮想通貨取引所のアプリを見ると、「総資産」「評価額」「日次損益」などの数字が表示されます。ビットコインが値上がりしてプラスになっているのに、これまでの投資額と比べると損をしている、ということもあります。
また、アプリでは利益が表示されているのに、確定申告に使う利益の計算とは一致しない場合もあります。
これらの違いを理解するには、いま持っている資産の価値、一定期間の資産の増減、実際に取引で確定した損益を分けて考える必要があります。
この記事では、bitFlyerの公式案内を例に、初心者が混同しやすい損益表示を整理します。架空の数字を使って、保有中の含み益、売却後の利益、期間別の損益、税金計算との違いを解説します。
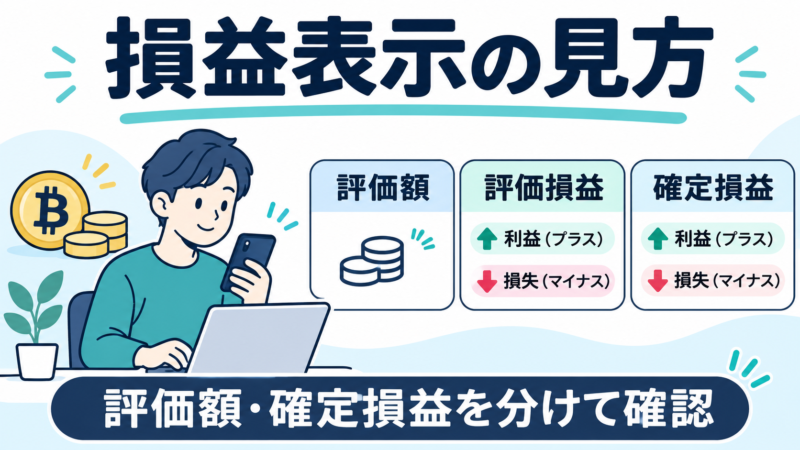
まず理解したい4種類の数字
仮想通貨の損益を確認するときは、画面に表示された「プラス」「マイナス」が何を意味するのかを先に確認しましょう。
| 項目 | 意味 | 注意点 |
|---|---|---|
| 総資産・評価額 | 現在の日本円残高や保有暗号資産の換算額 | 最初に入れたお金や利益とは限らない |
| 評価損益・含み損益 | 現在の評価額と取得価額などの差 | 売却前なので価格で変動する |
| 日次・週次・月次損益 | 取引所が定める期間の資産価値などの変化 | 購入以来の累計利益とは限らない |
| 実現損益 | 売却などで確定した損益 | 税務上の所得金額とは計算が異なる場合がある |
これらは互いに関連していますが、同じものではありません。たとえば日次損益がプラスでも、購入以来の評価損益がマイナスという状態は起こります。
逆に日次損益がマイナスでも、以前の購入価格より十分に値上がりしていれば、保有中の評価損益がプラスという場合もあります。
総資産・評価額は、利益の金額ではない
最初に「総資産」の意味を確認します。
例えば、仮想通貨取引所に日本円10万円を入金して、そのうち6万円でビットコインを購入したとします。残り4万円は日本円のままです。以下は架空の例です。
購入直後の評価額が6万円であれば、口座全体の資産は日本円4万円とビットコイン6万円の合計10万円です。
しかし、これを「10万円の利益」と読むことはできません。入金した元本を含む資産残高だからです。
その後、ビットコインの評価額が7万円になれば、日本円4万円と合わせた総資産は11万円になります。口座外への入出金がなく、追加費用などもないと仮定すれば、最初の10万円より1万円増えています。
| 項目 | 購入直後 | 値上がり後 |
|---|---|---|
| 日本円残高 | 40,000円 | 40,000円 |
| ビットコイン評価額 | 60,000円 | 70,000円 |
| 総資産 | 100,000円 | 110,000円 |
| 初期入金との差 | 0円 | +10,000円 |
この時点ではビットコインを売却していないので、評価額の増加がそのまま売却済みの利益になったわけではありません。相場が下がれば、再び総資産が10万円未満になる可能性もあります。
評価損益・含み益・含み損とは?
評価損益とは、保有している資産の現在の評価額と取得価額などを比較した損益です。
一般に、保有中の資産の価値が取得価額を上回っている状態を「含み益」、下回っている状態を「含み損」と呼びます。
含み益があるケース
5万円で購入したビットコインの評価額が6万円になった場合、単純計算では1万円の含み益です。
ただし、実際の売却時に適用される価格や費用によって、手元に残る金額は異なる可能性があります。
含み損があるケース
同じビットコインの評価額が4万円になれば、単純計算では1万円の含み損です。
この状態で保有を続けても、必ず価格が戻るとは限りません。含み損は売却していないから無関係という意味ではなく、現在の資産価値が減っている状態を示します。
評価額を確認するときの注意
評価額は取引所が採用する参考価格などを使って計算されます。実際の売却見込額と必ず一致するわけではありません。
特に販売所では購入価格と売却価格に差があります。評価損益と出金できる金額の関係を理解するには、取引所と販売所の違いも確認してください。
日次損益がプラスでも、トータルで損をしていることがある
日次損益とは、その日の資産価値などの変化を表す指標です。ただし、具体的な計算方法は取引所によって異なります。
bitFlyerの公式FAQでは、日次損益を午前0時からの資産残高の推移として説明しています。期間別損益には保有通貨の市場価格変動などが反映され、各手数料は計算に含まれないとされています。
そのため、日次損益を「これまでに投資して得た利益」と同じものとして見るのは適切ではありません。
架空例:今日はプラス、購入以来ではマイナス
例えば、ビットコインを10万円で購入したものの、昨日の終わりには8万円まで値下がりしていたとします。
今日、価格が上昇して評価額が8万5,000円になりました。
| 確認項目 | 架空の金額 |
|---|---|
| 購入時の金額 | 100,000円 |
| 前日の評価額 | 80,000円 |
| 現在の評価額 | 85,000円 |
| 前日からの増減 | +5,000円 |
| 購入金額との差 | -15,000円 |
この例では、今日だけを見ると5,000円のプラスです。しかし購入以来では15,000円のマイナスです。
どちらの数字も間違いではありません。測定する期間と比較基準が違うのです。
なお、この表は入出金や手数料がなく、評価方法も一定という単純化した例です。実際のbitFlyerの損益表示と同じ計算結果になることを保証するものではありません。
公式FAQ:bitFlyer「損益の表示について教えてください」
週次損益・月次損益・年次損益はどう違う?
週次損益は週の基準時点から、月次損益は月の基準時点から、年次損益は年の基準時点からの変化を確認するための指標です。
bitFlyerでは、独自の期間別計算式によってこれらの数字が表示されます。週次では月曜日、日次では当日午前0時など、比較に使う時点が異なります。
例えば、ある週の初めに保有資産の評価額が20万円だったとします。その後、月曜日以降に3万円増えれば、単純な評価額の変化はプラス3万円です。
しかし、前年からの累計投資額が30万円なら、現在の23万円という資産価値だけで利益が出ているとはいえません。
口座内に日本円を追加したり、一部を外部へ出金したりした場合も、単純な総資産の増減を運用損益と同じものとして扱うことはできません。
重要なのは、取引所の期間別表示がどのような計算方法を使っているかを確認することです。他社アプリと表示値をそのまま比較するのも避けましょう。
実現損益とは?売却などの取引で確定する損益
実現損益とは、保有資産を売却するなどの取引によって確定した損益を指す言葉です。含み損益とは異なり、価格を眺めているだけで変動する数字ではありません。
ただし、暗号資産の税務上の損益には、売却だけでなく、他の暗号資産への交換や商品・サービスの購入に使用した場合なども関係します。
購入しただけでは売却益は確定しない
例えば、ビットコインを10万円で購入し、現在の評価額が15万円になったとします。
この時点では、単純計算で5万円の含み益です。保有を続けているだけなら、5万円の売却利益を確定したわけではありません。
すべて売却した場合
そのビットコインを15万円で売却し、取得価額が10万円、追加費用なしと仮定すれば、売却による差益は5万円です。
売却後に日本円を銀行口座へ出金しなくても、売却取引自体はすでに成立しています。銀行口座へ出金した時点が利益確定のタイミングとは限りません。
半分だけ売却した場合
10万円で購入したビットコインの価値が15万円になり、保有数量の半分を7万5,000円で売却したケースを考えます。
単純化のため、売却した半分に対応する取得価額を5万円、追加費用を0円と仮定します。
この場合、売却した部分の差益は2万5,000円です。一方、まだ保有している半分には、価格変動によって増減する含み損益が残ります。
「保有数量の半分を売ったから、口座全体の含み益がすべて確定した」というわけではありません。
実際の税務上の取得原価は、保有履歴や採用する評価方法によって計算が変わります。複数回の購入や他の取引所での売買がある場合は、単純に購入額の半分を取得原価とできるとは限りません。
アプリの損益表示を、そのまま確定申告に使える?
結論からいうと、アプリに表示された日次損益や評価損益を、そのまま税務上の所得金額として扱うことは避けてください。
bitFlyerは公式FAQで、期間別損益が独自の計算式に基づいており、所得税計算には利用できないと明記しています。
国税庁は、暗号資産を売却した場合の所得金額を、譲渡価額と譲渡原価などの差額によって計算すると説明しています。個人の暗号資産の取得原価は、選択した総平均法または移動平均法などのルールに従って算定します。
つまり、アプリの損益表示を確認する作業と、確定申告のための年間損益計算は別です。
| 目的 | 確認する情報 |
|---|---|
| 現在の資産状況を知る | 日本円残高・暗号資産評価額・保有数量 |
| 今日の増減を知る | 期間別の損益表示と計算方法 |
| 売却で確定した差益を知る | 売却履歴・取得履歴・関連費用 |
| 年間の税務所得を計算する | 対象年の取引記録と税務上の取得原価計算 |
税務上の取得原価や複数取引所の取り扱いについては、仮想通貨の損益計算方法|複数取引所・総平均法・移動平均法で詳しく解説しています。
公式情報:国税庁「暗号資産を使用することにより利益が生じた場合の課税関係」
他の取引所にも口座がある場合はどうする?
CoincheckとbitFlyerの両方にビットコインを保有している場合、片方のアプリに表示される損益だけでは、すべての取引を把握できません。
例えば、Coincheckでは10万円分を購入し、bitFlyerでは5万円分を購入したとします。Coincheckの画面だけを見ても、bitFlyerの取引履歴や保有数量まで確認できるとは限りません。
税金の計算をする場合は、取引所ごとに取引履歴を集め、同じ暗号資産の取得や売却の記録を必要に応じて統合して整理する必要があります。
また、取引所間でビットコインを移動した場合、単なる移動自体と売却による利益確定を混同しないことも大切です。移動履歴が抜けると、残高や取得原価の確認が難しくなります。
複数口座の管理については、仮想通貨の取引所口座は複数必要?も参考にしてください。
損益を正しく把握するために保存したい記録
アプリの数字だけに頼らず、必要な取引記録を保存しておくと、後から購入金額や売却金額を確認しやすくなります。
特に次の内容を確認できる状態にしておきましょう。
- 暗号資産を購入した日時と数量
- 購入に使った日本円などの金額
- 売却日時・数量・受取金額
- 取引手数料などの費用
- 他の暗号資産へ交換した履歴
- 取引所間やウォレット間の移動履歴
- ステーキングやレンディングなどの報酬履歴
初めて購入したときは「何円で買ったか」だけを覚えていることがあります。しかし、後から一部売却したり、買い増したりすると、数量と取得原価の対応を確認する必要が出てきます。
購入履歴と売却履歴を整理する方法は、仮想通貨の取引履歴はどこで見る?を参考にしてください。
数字を見間違えやすい5つのケース
ケース1:今日プラスだから、投資全体でも儲かっていると思う
日次損益は購入以来の損益とは限りません。過去に大きく下落していた場合、今日の値上がりだけでは購入時の金額まで回復していないことがあります。
ケース2:評価額が増えたので、利益が確定したと思う
保有している資産が値上がりしている状態と、売却によって利益が確定した状態は異なります。売却前の評価額は相場によって変動します。
ケース3:日本円を追加入金したら総資産が増えたので、利益が出たと思う
例えば、資産が10万円の口座へ新たに5万円を入金すれば、他の条件が変わらない場合、総資産は15万円になります。しかし、この5万円は投資によって得た利益ではありません。
ケース4:売却して日本円にしたが、銀行へ出金していないので利益は未確定だと思う
暗号資産を日本円に売却した時点で、売却取引は成立しています。銀行口座への出金は、その後の資金移動です。
売却した日本円が出金できない場合の確認方法は、仮想通貨を売却後、日本円を出金できない原因で解説しています。
ケース5:アプリの年間損益を、そのまま税務上の所得と考える
取引所の期間別損益には独自の計算方法が使われる場合があります。税務上の所得は取得原価や必要経費などに基づいて計算するため、表示された数字を無条件に転記しないようにしましょう。
損益を確認したら、何を判断すればいい?
損益を確認する目的は、単にプラスかマイナスかを見ることではありません。資産状況を理解して、今後の取引を判断する材料にすることです。
例えば、保有中の評価損益が大きくマイナスになっている場合、追加購入で平均取得単価を下げれば必ず回復するわけではありません。投資する金額が増える分、将来の損失額も大きくなる可能性があります。
逆に、含み益が大きい場合も、今後の値上がりが保証されているわけではありません。一部売却するか、保有し続けるかは、当初の目的や許容できるリスクに応じて判断する必要があります。
短期間の損益変動だけで売買を繰り返すのではなく、購入額、保有数量、売却予定、生活資金とのバランスを確認しましょう。
よくある質問
Q. bitFlyerの日次損益がプラスなら、税金がかかりますか?
日次損益がプラスというだけでは、税金の発生を判断できません。bitFlyerは独自の損益表示を所得税計算に利用できないと明記しています。売却や交換などの取引履歴を基に、税務上の所得を確認する必要があります。
Q. 仮想通貨を買っただけで損益がマイナスになるのはなぜ?
販売所の購入価格と売却価格の差や、購入後の市場価格の変化などが考えられます。表示される評価額の算出方法によっても違いが生じます。購入履歴と現在の売却価格を確認しましょう。
Q. 含み益がある間は確定申告しなくてよい?
通常の個人が暗号資産を購入し、保有しているだけの場合、その含み益を売却による所得として計算するわけではありません。ただし、同じ年に売却、交換、報酬の受領などがあった場合は別途確認が必要です。申告義務の有無は年間の所得や本人の状況によって異なります。
Q. 利益が出ているか確認するには何を見ればいい?
保有中の損益を知りたいなら、取得価額と現在の評価額を比較します。売却済みの損益を確認したいなら、売却履歴と対応する取得原価を確認します。税金計算では、必要な年間取引履歴を整理してください。
Q. 売却した後も評価損益が表示されることはある?
保有数量が残っている場合、その残りの資産に評価損益が発生します。また、アプリの期間別損益表示が過去の資産変化を含む場合もあります。どの指標を見ているか確認しましょう。
Q. 複数の取引所を使っている場合、利益は別々に計算する?
取引履歴の取得は取引所ごとに必要ですが、税務上の取得原価を計算するときは、同じ暗号資産について複数の取引所で行った購入・売却を合わせて整理する必要があります。アプリごとの損益表示を単純に税務所得として合算することは避けましょう。
Q. 含み損がある場合、売却していなければ損失の申告ができる?
通常の個人による単なる保有中の価格下落は、それだけで実現した売却損失となるわけではありません。税務上の損失計算には実際の取引と適用されるルールを確認する必要があります。
まとめ:日次損益と投資全体の利益を分けて確認しよう
仮想通貨取引所のアプリに表示される総資産、評価損益、期間別損益、実現損益は、それぞれ異なる意味を持っています。
日次損益がプラスでも、購入以来の損益がマイナスのことがあります。また、含み益が増えても、実際に売却して確定した利益とは限りません。
特にbitFlyerは、独自の期間別損益を所得税計算に利用できないと明記しています。税務上の所得を確認するときは、年間の取引履歴と取得原価を使い、適切な方法で計算する必要があります。
最初に確認したいのは、現在の保有数量、購入した金額、現在の評価額、売却済みの取引履歴です。これらを整理し、アプリのプラス・マイナスを正しく読み取れるようにしましょう。
コメント