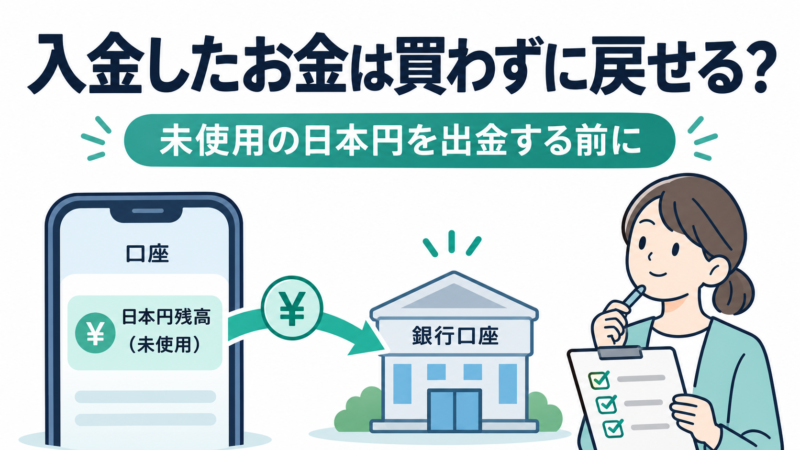
「仮想通貨を買うつもりで5,000円を入金した。でも価格を見て、今日は買わないことにした」「間違えて多めに入金してしまった。銀行へ戻せる?」。購入前には、入金した日本円がどうなるのか不安になることがあります。
結論からいうと、取引所のアカウントに反映された日本円は、暗号資産を買わなくても、条件を満たせば本人名義の銀行口座へ出金できます。ただし、振込時の銀行手数料が返ってくるわけではなく、出金時にも手数料がかかります。クイック入金やコンビニ入金では、一定期間その金額を移動できないことがあります。
この記事ではCoincheckとbitFlyerを例に、「まだ買っていない日本円」と「すでに買った暗号資産」を分け、出金するか残高のまま置くかを具体的な金額で判断します。購入をやめた人・余った入金額を戻したい人のための記事です。画面の構成は更新されるため、実際の操作では各社公式FAQとログイン後の表示を優先してください。
先に結論:買わないなら「出金」「そのまま保有」「原因確認」の3択
まず、振り込んだ日本円が取引所の残高に反映されているかを確かめます。反映済みなら、その残高を使って購入する義務はありません。出金手数料を払って銀行へ戻すか、後日に備えて日本円のまま置いておくかを判断できます。ただし、出金可能額が不足する場合や制限中なら、すぐに出金申請できないことがあります。
| いま画面に見えるもの | 意味 | 次に確認する場所 |
|---|---|---|
| 日本円(JPY)残高がある | 購入前の円が取引所内にある | 日本円の出金可能額 |
| 総資産はあるがJPYは0円 | 暗号資産の評価額かもしれない | 通貨別残高・売買履歴 |
| 日本円残高と出金可能額が違う | 注文への割当・移動制限などの可能性 | 未約定注文・入金方式・制限表示 |
| 振込済みなのにJPYが増えない | 入金処理が完了していない可能性 | 銀行の振込明細・入金履歴 |
| 出金申請は済んだが銀行未着金 | 確認・銀行処理の途中かもしれない | 出金申請履歴と処理状況 |
たとえば「総資産5,000円」と表示されても、その全額を銀行へ送れるとは限りません。5,000円のうちBTCが4,000円相当なら、日本円として出金できるのは残りのJPY残高だけです。未約定の買い注文に日本円を割り当てていれば、JPY表示があっても出金可能額が少なくなる場合があります。
入金したこと自体が暗号資産の購入にはなりません。売買していない円を銀行に引き出すために、わざわざBTCを買って売り直す必要もありません。買ってから売れば価格差や売買費用の負担が増える可能性があるため、最初に日本円出金の機能を調べましょう。
入金してすぐに戻せる?入金方法によって7日間の制限が違う
銀行振込・クイック・コンビニは同じではない
日本円の入金方法には、銀行から指定口座へ振り込む方法と、クイック入金やコンビニ決済などがあります。速く反映される方法が常に安いとは限らず、反映後の資産移動に制限がつく場合もあります。入金した方法は、振込元の通帳や銀行アプリ、取引所の入金履歴から確認してください。方法がわからない場合は3つの日本円入金方式の違いで整理できます。
Coincheckの公式FAQでは、コンビニ入金またはクイック入金を行った場合、入金額相当の資産は入金反映から7日間の移動制限を受けます。これは日本円出金や暗号資産の送金に関係する制限です。価格を見たり暗号資産を売買したりできるかどうかとは区別してください。制限対象のお金を使って暗号資産を買い、売り直しても、制限を回避できるわけではありません。
bitFlyerもクイック入金等について、対象となる入金額相当の日本円と暗号資産の出金・送付を7日間(168時間)制限すると案内しています。ただしbitFlyer公式FAQではドコモSMTBネット銀行を利用したクイック入金は制限の例外とされています。利用する金融機関・方法によって違うため、「bitFlyerに入金したら必ず7日間出せない」と断定しないことが大切です。
「7日間」は銀行の営業日7日とは違う
bitFlyerのFAQは7日間を168時間と説明しています。例として、4月1日10時に対象の入金が完了したなら、制限解除の目安は4月8日10時以降です。日付が変わった瞬間や、営業日が7回過ぎた瞬間という意味ではありません。Coincheckでも対象となる入金の反映時刻を基準に公式案内を確認します。取引所の画面で解除時刻や出金可能額が表示されるなら、それを優先してください。
銀行振込で入金した場合には、このクイック・コンビニ入金特有の7日制限とは通常分けて考えます。ただし本人確認未完了、登録情報の確認、メンテナンス、未約定注文など別の理由で出金できない場合はあります。「7日制限がないはずなのに出金できない」なら、別原因を順に確認しましょう。
いくら返ってくる?CoincheckとbitFlyerの出金費用を計算
日本円を銀行へ戻すとき、出金手数料を差し引いた金額が最終的な着金額になります。入金の際に銀行へ支払った振込手数料や、コンビニ・クイック入金の費用は通常の日本円出金によって返金されません。比較するのは「入金した当初の額」と「いま取引所に反映しているJPY残高」と「出金可能額」です。
Coincheck:円出金は407円。少額残高では申請できない
2026年11月3日に確認したCoincheck公式手数料表では、日本円の出金手数料は1回407円です。公式FAQによると、日本円残高が手数料以下の場合は通常の出金申請ができず、出金可能額は「手数料+1円」以上の残高がある場合に生じます。つまり、残高407円なら通常の出金可能額はゼロ、408円なら手数料を考慮した1円が出金可能額となる計算です。
架空の例で、銀行振込によって5,000円がCoincheckの日本円残高に反映され、買い注文も制限もない場合、全額を出金するなら手数料407円を考慮した受取可能額は4,593円です。もしコンビニ入金で「5,000円を支払った」のなら、Coincheckの入金手数料が差し引かれてJPY残高が5,000円とは限りません。支払額から自動的に5,000円全部が戻ると考えず、実際の反映額を先に見ましょう。
bitFlyer:銀行と出金額の区分で220〜770円
bitFlyer公式手数料表では、三井住友銀行宛てとそれ以外の銀行宛てで出金手数料が異なります。3万円未満の出金なら三井住友銀行宛て220円、その他の銀行宛て550円です。3万円以上ならそれぞれ440円、770円と案内されています。実際には画面の出金額と出金手数料の表示を確認してください。
架空の例で、bitFlyerの日本円残高が10,000円あり、全額を引き出したい場合を考えます。3万円未満の手数料区分が適用されるなら、三井住友銀行への受取額は9,780円、三井住友銀行以外への受取額は9,450円という計算です。これは他の拘束や制限がなく、出金額がその区分に収まる場合の費用理解用の例であり、実際の画面が同じ入力方式・受取額になることを保証しません。
| 会社と出金条件 | 公式掲載の手数料 | 例:使える残高1万円から全額戻す場合の概算 |
|---|---|---|
| Coincheck | 407円 | 9,593円 |
| bitFlyer/三井住友銀行宛て・3万円未満 | 220円 | 9,780円 |
| bitFlyer/三井住友銀行以外・3万円未満 | 550円 | 9,450円 |
小さな額を何度も出金すれば手数料も繰り返し発生します。ただし「手数料がもったいないから無理に暗号資産を買う」という判断はおすすめしません。購入と売却には価格差や値動きのリスクがあり、単に出金手数料を避ける目的で注文すると、かえって損失が増える可能性があります。
Coincheckで買わなかった日本円を銀行へ戻す順番
Coincheckでは、アプリとWeb版の両方から日本円の出金申請ができます。公式FAQの2026年11月3日時点の案内では、アプリの場合「ウォレット」→「取引アカウント」→「JPY / 日本円」→「出金」、Webの場合「ウォレット」→「日本円の出金」という導線です。画面の名称が異なるときは最新のCoincheck出金FAQを確認してください。
- JPY残高を確認する。BTC・ETHなどの暗号資産評価額と間違えていないか確認します。まだ購入していなければ、JPY残高が中心のはずです。
- 出金可能額を見る。買い注文の未約定分、入金方法による7日間の制限、407円の出金手数料を確認します。
- 出金先の本人名義口座を登録・選択する。銀行名、支店、口座種別、番号、名義を通帳などと照合します。他人名義には出金できません。
- 出金金額と費用を確認する。「全額を出す」か「一部を残す」かを決め、手数料を含めて必要残高があるか見ます。
- パスキー認証を行って申請する。Coincheckは新しい出金先登録時と出金申請時にパスキー認証が必要と案内しています。認証コードや端末の秘密情報を他人へ知らせないでください。
- 出金履歴と銀行口座で結果を見る。申請完了は銀行着金と同じ意味ではありません。着金までの時間は申請日時や銀行の処理状況で変わります。
もし「出金申請」ボタンが押せないなら、最初に日本円残高が手数料407円と出金額を合わせた額以上かを見ます。残高が十分でも表示がゼロなら、コンビニ・クイック入金に伴う制限や、未約定の買い注文がないかを確認します。未約定注文を取り消す場合、すでに約定した分は消せません。詳しくは注文取消と一部約定の違いへ進んでください。
bitFlyerで買わなかった日本円を銀行へ戻す順番
bitFlyerの公式FAQは、ログイン後「入出金」→「出金・送付」→「日本円」から出金を行うよう案内しています。本人名義の出金先銀行口座をあらかじめ登録する必要があります。機種やアプリの更新によって項目の配置が違う場合には、出金方法の公式FAQを優先してください。
- JPY残高と出金できる金額を確認する。まだ購入していない資金なら、暗号資産を売却する操作は不要です。
- 入金方法を確認する。対象のクイック・コンビニ入金なら、7日間の資産移動制限中かを調べます。ドコモSMTBネット銀行経由の例外を含め、利用した方式で判断します。
- 出金先銀行を確認する。三井住友銀行か、それ以外の銀行かで手数料区分が変わります。家族や友人の名義ではなく本人名義を使います。
- 出金したい金額と手数料を確認する。出金額が3万円未満か以上かでも手数料が異なります。残高すべてを銀行へ移したい場合も、手数料が必要なことを考慮します。
- 画面の案内に沿って申請する。申請内容と認証を確認してから確定します。手続き完了画面の内容を控え、同じ申請を重複して実行しないようにします。
- 銀行の入金明細で着金を確認する。bitFlyer側の確認・銀行営業日・メンテナンスなどによって処理時間は変わります。速さを保証できないので、期日が迫る支払いに使うお金を直前に出金する計画は避けましょう。
「bitFlyerのJPY残高があるのに別銀行へ出せない」という場合、出金制限の理由と、登録済みの出金先口座をまず調べます。入金方法に伴う7日制限と、その他の本人確認・取引制限は別問題です。必要以上に売買したり、暗号資産を別の口座へ送ろうとしたりする前に、公式サポートへ確認してください。
銀行へ戻すか、日本円のまま置いておくか。5つの場面で判断
場面1:5,000円を入れたが、まだ何も買っていない
まず残高が実際に5,000円と表示されるか確認します。すぐに買う必要がないなら、取引所内の日本円のままにすることもできます。ただし、取引所内の残高は日常の支払いに使う銀行預金とは別で、必要なときにすぐ引き出せるとは限りません。家計に必要な5,000円であれば出金費用を考えて戻す選択があり、余裕資金で後日購入する予定なら手数料を払ってすぐ戻すべきか検討できます。
場面2:1,000円を入れたが、出金手数料が高く感じる
CoincheckでJPY残高1,000円が出金可能なら、407円の手数料を考慮すると受取額は593円の計算です。bitFlyerで三井住友銀行以外へ出す場合、3万円未満の手数料550円を考慮すると450円です。少額のため手数料の割合は高くなりますが、だからといって無理にBTCを買い、その後で売ると価格差の負担がさらに発生し得ます。今後の利用予定とお金が必要な時期を整理して判断してください。
場面3:クイック入金して数時間後に気が変わった
入金の方法を先に確認します。Coincheckのクイック・コンビニ入金なら、入金反映から7日間の移動制限があるため、その範囲の日本円を即日出金できません。bitFlyerも対象入金について7日間制限があり、例外となる銀行利用条件があります。制限中に何度も申請したり別の暗号資産に交換したりしても、解除時刻が早まるとは考えないでください。
場面4:まだ買っていないのに出金可能額が少ない
JPY残高を使って未約定の指値買い注文を出していないか調べます。例えば5,000円を入金し、2,000円を使う予定の買い注文がまだ成立していない場合、その2,000円相当が注文に割り当てられ、全額は出金できないことがあります。注文を取り消せる条件かを確認し、取消完了と約定履歴を見てから出金額を再確認してください。一部約定していれば、成立済みの部分は取り消せません。
場面5:銀行から振り込んだのに取引所に反映していない
この場合は「出金」より前の問題です。振込元銀行で手続きが完了しているか、振込先の口座番号と振込人名義が正しいかを確認します。CoincheckもbitFlyerも本人名義以外からの入金を受け付けない旨を案内しています。振込先や名義を誤った場合、銀行側の組戻しが必要なことがあります。入金が反映されないときの確認順を使い、振込明細を準備して公式窓口へ相談してください。
出金の前に知りたい「本人名義」と「組戻し」の違い
自分が入金したお金でも、銀行口座から暗号資産交換業者へ振り込む操作と、交換業者から銀行口座へ出金する操作は別です。取引所に正常反映されたJPY残高を銀行に戻すなら、通常は交換業者の出金機能を使います。振込先番号が違ったり、入金が受理されなかったりした場合に銀行へ依頼する「組戻し」は別の手続きです。
出金先には原則本人名義の銀行口座を登録します。家族が使う銀行口座、配偶者名義、知人名義などへ「元の入金を返してほしい」と指定することはできません。名字が変わって取引所登録名と銀行名義が一致しない場合も、変更手続きが必要になることがあります。Coincheckの出金先名義が異なる場合のFAQには、誤った口座への申請とキャンセル可否、名義変更前の注意が掲載されています。
「返金します」として他人からメールやSMSで別サイトへのログインを促された場合は、いったん操作をやめてください。通常の円出金は自分で取引所の正規画面から行うもので、認証コードやパスキー情報を他人へ渡す必要はありません。不審な連絡は取引所の公式サポートで確認しましょう。
出金申請後は、通帳に反映するまで完了とは決めない
申請したあとに確認する数字は、「出金申請額」「手数料」「送金先銀行」「申請のステータス」「銀行着金額」です。注文履歴や購入履歴とは別の画面で管理されるため、ログイン後の日本円出金履歴を確認します。CoincheckはアプリのJPY残高画面から入出金履歴を確認する案内があり、Web版にも日本円出金履歴があります。
銀行への着金時刻は、取引所側の処理だけでなく金融機関の営業日やシステム状況にも左右されます。例えば金曜日の夜に出金申請しても、直後に銀行へ振り込まれると約束されているわけではありません。申請の処理中に同じ金額を再申請しようとせず、履歴と公式のお知らせを見てから問い合わせるのが適切です。
また出金先の銀行口座番号を間違えたことに気づいたら、まず申請が取消可能な状態かを公式FAQで確認してください。Coincheckは状態が「出金手続き中」の場合に取消申請が可能と案内していますが、手続きが完了した場合は同じ操作では取り消せません。反映待ちの理由が不明なときは、申請日時、金額、銀行名を控えて公式窓口へ相談します。
よくある疑問:購入をやめた後のお金はどうなる?
Q. 入金した日本円は自動でBTCに変わる?
通常の現物口座で入金しただけなら、購入注文を確定したわけではありません。ただし本人が自動積立を設定していれば、予定日に日本円残高から購入されるサービスがあります。取引する予定がないなら「積立設定済み」がないか確認してください。bitFlyerの公式FAQは、積立資金を日本円残高から引き落とし、残高不足時は積立が行われないと説明しています。買付を止めたい場合は、残高を減らすだけでなく設定の解除を確認してください。
Q. 元の銀行口座へ自動的に返金してもらえる?
正常に反映した日本円残高を、何もせず自動的に元の銀行へ戻してもらえるとは考えないでください。一般には本人名義の出金先を登録して申請します。入金が反映していない場合や名義相違などは、別の調査・組戻しの対象になる可能性があります。まず入金履歴とJPY残高を分けて確認しましょう。
Q. 出金すると損益や税金が発生する?
暗号資産を購入せず、入金した日本円をそのまま引き出す行為は、通常、暗号資産の売却益を生む取引ではありません。ただし費用として銀行や交換業者の手数料がかかる可能性があります。過去に売買や交換などの取引をしていた場合の税務判断は別なので、取引履歴を確認してください。履歴の見方と税金の解説を参照できます。
Q. 日本円を取引所に置いたままにして大丈夫?
購入に使わない日本円を、当面残高として保有する選択肢はあります。しかし銀行預金と同じ仕組みだと考えず、交換業者の管理・利用制限・出金条件を確認しましょう。近いうちに支払う家賃や生活費なら、出金にかかる費用や日数も見て銀行に戻す判断ができます。投資に回さないお金を無理に暗号資産へ換える必要はありません。
まとめ:買わない判断をしたら、JPY残高と出金可能額を確認しよう
暗号資産を買う予定で入金したあとでも、考えが変わったなら買わなくてかまいません。正常に反映した日本円残高を銀行へ戻すには、本人名義の出金先、出金可能額、手数料、入金方法に伴う制限を確認して出金申請します。
Coincheckは出金407円、bitFlyerは出金先銀行と出金額に応じた料金区分があります。クイック・コンビニ入金では7日間の資産移動制限があり、利用先の例外や適用範囲を正しく確認する必要があります。「入金したから買わないと損」ではなく、手数料を払って戻すか、今は日本円のまま残すかを選ぶことが大切です。銀行着金まで確認して、取引履歴も保存しておきましょう。
コメント